碳排放核算正从报告口径变成财务变量。同一企业边界、排放因子、活动数据稍有差异,配额缺口和履约成本就大不相同。碳价波动、政策收紧与供应链要求叠加,核算误差直接传导为现金流压力。企业若等到履约期临近才采购配额,往往只能接受高价。提前布局碳金融工具,把可量化的碳风险对冲掉,已成稳健经营重要议题。
核算先要确定组织边界与运营边界,再选择排放因子和活动数据来源。不同部门填报口径不一致,就可能低估或高估排放。核算结果一旦进入履约、财报和供应链审核,偏差便不再只是技术问题,而会变成成本和信用问题。企业需要先把数据底座做扎实,才能识别真实碳敞口。
碳风险不止来自配额价格。配额收紧会推高履约成本,数据核查不合格可能带来罚款和整改,供应链客户要求减排则影响订单。若企业只盯着生产端,忽略采购、物流和用电结构,碳敞口会被低估。把这些风险归集到统一台账,才谈得上对冲。否则预算和考核都会失真。
全国碳市场已运行,配额以免费分配为主,部分行业逐步引入有偿分配。欧盟碳边境调节机制对出口产品核算嵌入排放,让碳成本跨越国界。企业面对的价格信号越来越清晰,碳配额、核证自愿减排量以及绿电绿证之间的换算与组合,开始影响采购和投资决策。
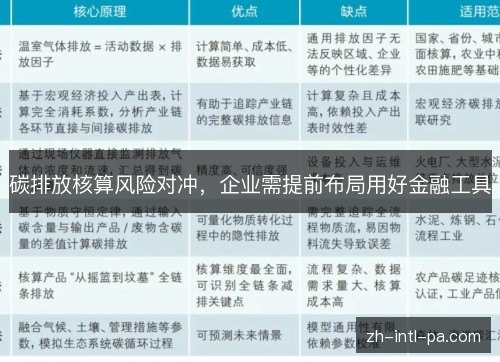
金融工具能把未来不确定的碳成本变成相对确定支出。碳远期可以锁定未来配额价格,碳期货提供连续报价和保证金交易,碳期权保留价格有利时的收益,碳掉期则帮助调整配额与减排量的期限结构。工具不同,适用场景和风险也不同。PA真人官网企业不能只看名称,更要看交割与估值方式。
银行和券商正在推出碳回购、碳质押贷款、碳保险和碳基金。企业可将持有的配额或减排量盘活,获得短期流动性,也能借助专业机构管理价格风险。不过,碳资产估值受政策、履约周期和市场深度影响,融资折扣与追保条款可能比普通商品更严格。
企业要提前布局,原因是碳市场扩容和核算规则趋严不会等准备充分。钢铁、建材、有色等行业被纳入后,配额缺口会集中显现。数据基础薄弱的企业,连自身敞口都算不清,更难选择合适工具。等到价格剧烈波动再进场,套保成本与操作风险都会放大。
碳金融工具的核心作用,是让企业把配额缺口、价格波动和履约时点匹配起来。生产计划变化时,配额需求随之变化,期货与期权可动态调整头寸。减排项目投产后,核证自愿减排量又能补充履约。工具组合越贴合业务,越能降低基差和流动性冲击。
对冲并非没有代价。衍生品会出现基差风险、对手方违约风险和保证金追缴压力。政策若调整抵消比例或方法学,原有合约价值可能迅速改变。若企业把套保做成投机,亏损会放大而非缩小。因此,风险敞口测算和授权边界必须走在交易之前。否则一次爆仓可能抵消多年减排收益。
会计处理会把碳金融的影响传导到利润表。套期工具公允价值变动、现货与期货盈亏,若不能适用套期会计,可能造成利润剧烈波动。企业需要准备套期关系文档,说明风险管理目标、被套期项目与有效性评估方法。披露不充分还会引发投资者质疑。
治理层面,董事会应设定碳风险偏好和交易限额,管理层负责敞口监控,财务、法务、生产与碳资产部门共同参与。独立估值和压力测试要定期做,避免交易员同时掌握定价与执行。只有把碳金融纳入全面风险管理,工具才不会变成新的风险源。内审与合规检查也应同步跟进。
出口企业尤其需要把产品碳足迹与金融对冲结合。欧盟碳边境调节机制要求申报嵌入排放,若核算链条不完整,可能承担额外成本。企业可通过绿色电力采购、低碳原料替代和碳远期组合,降低过渡期冲击。供应链上游的数据质量,直接决定对冲方案能否落地。
往后看,碳市场的金融属性会继续增强,配额价格发现更充分,碳衍生品品种更丰富。企业碳资产负债表将与财务资产负债表并重,碳绩效也会影响融资成本。谁更早建立核算、定价、交易和披露的闭环,谁就更容易把减排压力转化为竞争优势。这种优势会在订单和估值中体现。
碳风险对冲不是一次采购,而是一套随政策和业务演进的机制。企业应先用小规模试点验证核算精度与工具适配,再逐步扩大覆盖范围。金融机构也需提高碳资产定价与风险管理能力。等到碳价真正成为普遍成本,提前布局者会拥有更从容的选择空间。